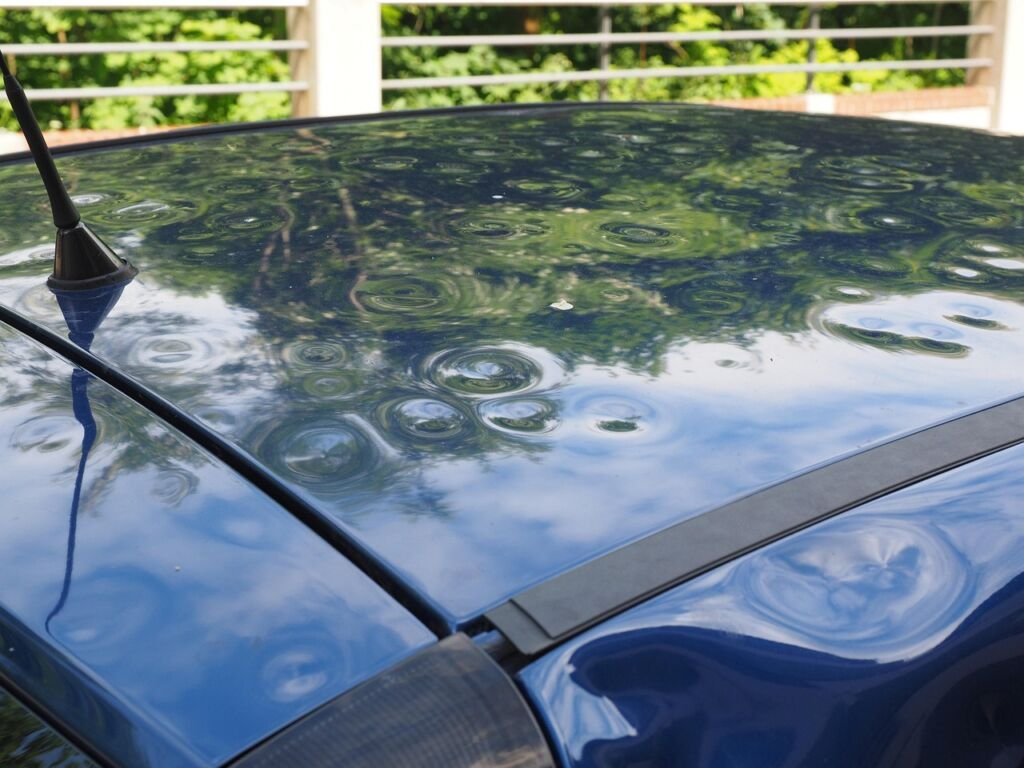
Votre voiture est grêlée : des dizaines de petites bosses criblent le capot et le toit, la peinture n’a pas bougé, et vous ne savez pas par quel bout prendre le problème. Trois questions se posent, dans cet ordre : que faire tout de suite, qui paie, et faut-il repeindre. Voici les réponses.
L’essentiel
Les premières heures
L’ordre compte. Ce que vous faites le premier jour détermine ce que l’assurance acceptera de payer le trentième.
Toit, capot, hayon, pavillon, ailes. En lumière rasante, de biais : c’est le seul angle où les impacts de grêle se voient vraiment. Gardez aussi une photo de la grêle au sol si vous en avez une.
Votre assureur croisera votre déclaration avec les relevés météo. Une date approximative suffit à ralentir le dossier de plusieurs semaines.
Le code des assurances fixe un délai minimum de cinq jours ouvrés pour déclarer un sinistre de ce type. Certains contrats accordent plus : vérifiez le vôtre, mais ne comptez pas dessus.
Un devis en main change la discussion avec l’expert. Nos étapes de déclaration d’un sinistre auto détaillent la marche à suivre.
Article L113-2 du code des assurances : le délai de déclaration ne peut être inférieur à cinq jours ouvrés (deux jours en cas de vol). Passé ce délai, l’assureur ne peut vous opposer la déchéance que s’il prouve que le retard lui a causé un préjudice.
Qui paie
C’est là que beaucoup de propriétaires tombent de haut. La grêle n’est pas un accident : elle relève de la garantie « événements climatiques », parfois appelée tempête-grêle-neige. Et cette garantie ne fait pas partie du tiers simple.
Deux précisions utiles. La grêle ne dépend pas d’un arrêté de catastrophe naturelle : la garantie événements climatiques joue seule, sans formalité au Journal officiel. Et vous restez libre du réparateur — la loi Hamon vous laisse choisir votre carrossier, même hors réseau agréé.
La réparation
Dans la grande majorité des cas, non. La grêle déforme la tôle sans entamer le vernis. Tant que la peinture est intacte, le débosselage sans peinture reprend chaque impact par l’arrière du panneau, à la tige, jusqu’à ce que la surface redevienne plane.
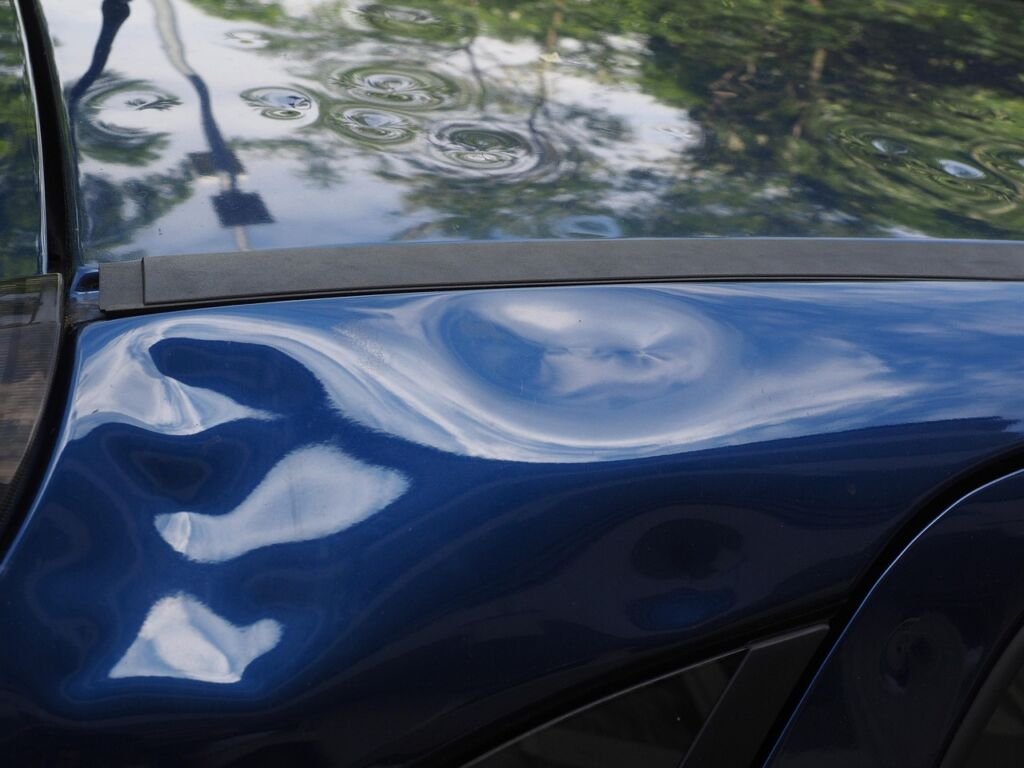
L’intérêt n’est pas seulement le prix. Une voiture repeinte se voit à la revente et sur un rapport d’expertise : la méthode sans peinture conserve la peinture d’origine, donc la valeur du véhicule et la garantie anticorrosion constructeur.
La carrosserie classique redevient nécessaire dans trois cas : le vernis est fendu, l’impact se situe sur une arête ou un pli de tôle, ou la déformation est trop profonde pour que le débosseleur la reprenne. Notre grille des prix de carrosserie à Paris chiffre ces cas poste par poste.
Notre rôle
Vous envoyez vos photos, on vous dit sous 1 h si votre voiture grêlée se traite au débosselage sans peinture ou s’il faut passer par l’atelier carrosserie. Vous nous donnez votre numéro de contrat, on prend le dossier : déclaration, échange avec l’expert, facturation directe à l’assureur. Vous ne repassez la main que pour récupérer les clés.
Questions fréquentes
Comptez 1 à 3 jours d’atelier en débosselage sans peinture selon le nombre d’impacts. Une réparation avec peinture demande une semaine, séchage et remontage compris.
Un sinistre climatique n’entraîne pas de malus : vous n’êtes responsable de rien. En revanche, la franchise prévue à votre contrat reste à votre charge.
L’assureur vous indemnise à la valeur du véhicule. C’est rare sur de la grêle seule, et c’est précisément là qu’un devis de débosselage, souvent bien moins cher qu’une réfection peinture, peut faire basculer la décision.
Oui, si le pare-brise et les vitres sont intacts. Ne tardez pas pour autant : la tôle déformée fatigue le vernis, et un impact laissé six mois se reprend moins bien.
À lire aussi
Devis sous 1 h
Toit, capot, aile — de biais, en lumière rasante. On vous dit sous 1 h si votre voiture grêlée se répare sans repeindre, et ce que ça coûte. Sans déplacer le véhicule.
Article vérifié le 3 septembre 2026. Délai de déclaration : article L113-2 du code des assurances (minimum cinq jours ouvrés, deux jours en cas de vol). La grêle relève de la garantie événements climatiques, distincte de la garantie catastrophe naturelle et absente des formules au tiers simple. Franchises, véhicule de prêt et plafonds dépendent de votre contrat. Pour toute question, consulter vos conditions générales ou votre assureur.
Nous chiffrons votre estimation sous 1 h et vous donnons notre avis franc sur le passage par l'assurance.