Blog carrosserie
À Paris, le choc de parking est le sinistre automobile le plus fréquent — et celui qu'on gère le plus mal. Vous revenez à votre voiture, une bosse sur la portière, le rétroviseur arraché, aucun mot sous l'essuie-glace. Que faire dans les prochaines minutes pour protéger vos droits et maximiser vos chances d'indemnisation ? Voici la marche à suivre, dans l'ordre.
L'essentiel
Dans l'ordre
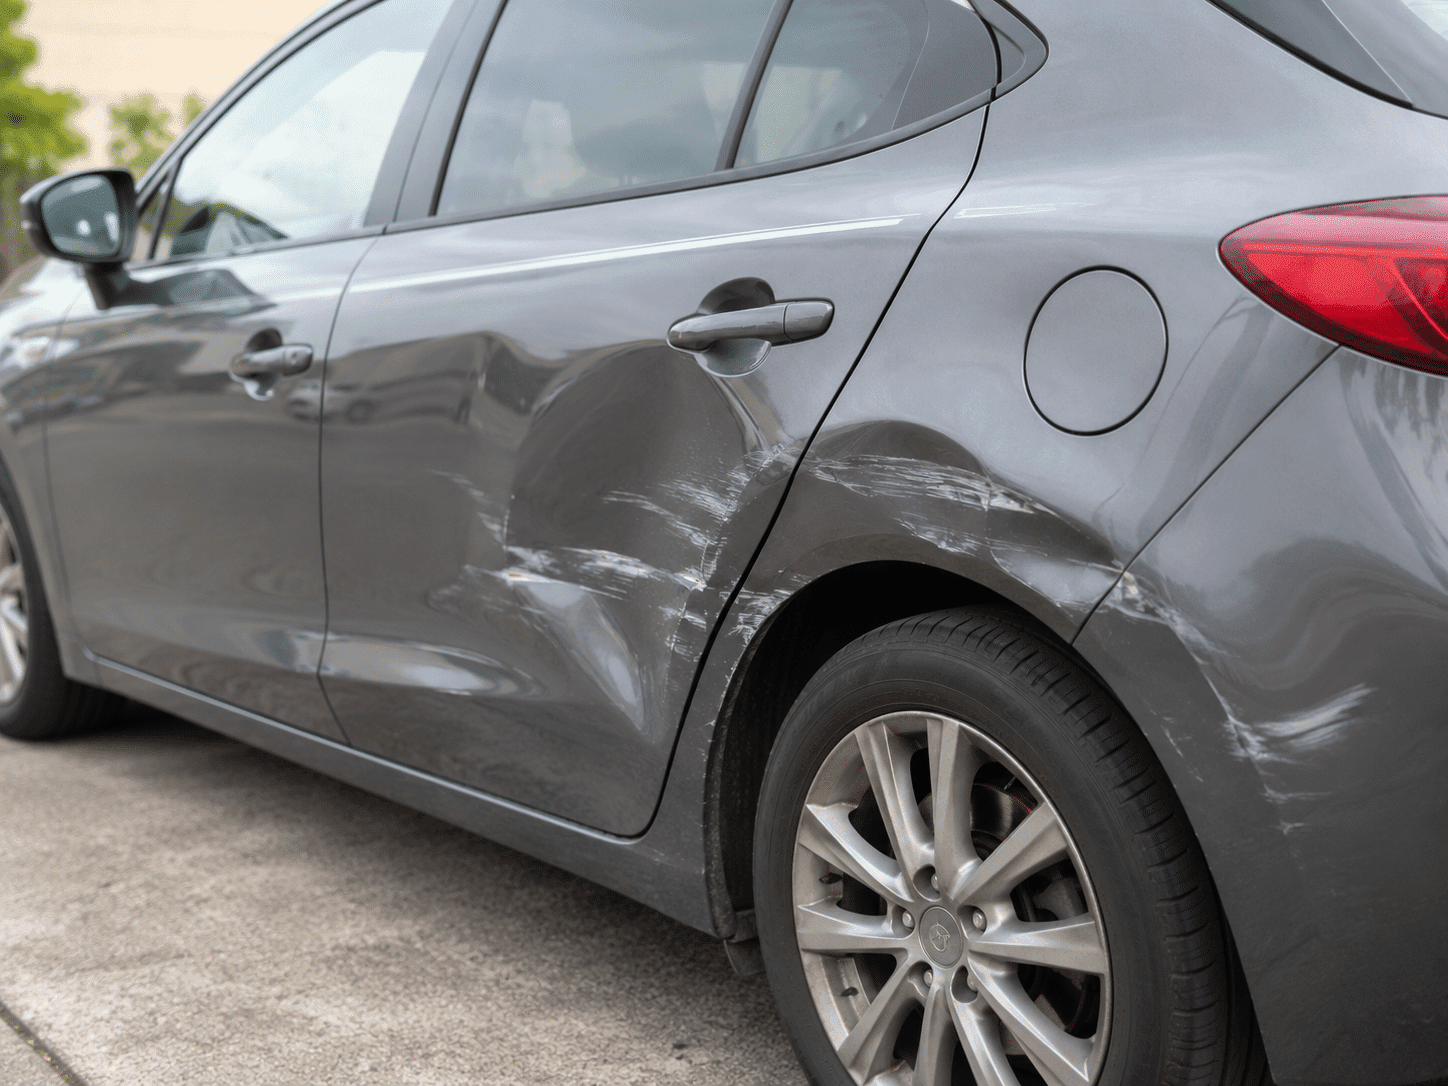
Avant de toucher quoi que ce soit. Plusieurs angles, plusieurs plans. Incluez la plaque de votre véhicule dans au moins un cliché pour dater et localiser les dommages. Ces photos sont votre première preuve.
Un conducteur honnête laisse ses coordonnées. Si c'est le cas, relevez nom, prénom, téléphone et assureur — et remplissez un constat amiable même en son absence physique. S'il n'y a rien, passez à l'étape suivante.
Parking souterrain, galerie commerciale, voirie — cherchez les caméras dans un rayon de 50 mètres. Notez leur emplacement. Votre assureur ou la police pourra en demander les images, mais le parking ne garde souvent ces enregistrements que 24 à 72h avant de les écraser : agissez vite.
Quelqu'un a peut-être vu la scène. Des éclats de plastique ou des traces de peinture d'une autre couleur sur votre carrosserie constituent aussi des preuves que l'assurance accepte.
L'article L113-2 du Code des assurances fixe ce délai légal. Passé ce délai sans justification valable, votre assureur peut refuser la prise en charge. Joignez vos photos, le constat si vous en avez un, et un récit que vous rédigez et datez.
Quitter les lieux après un accrochage sans laisser ses coordonnées est un délit pénal. Si vous avez pu relever la plaque du responsable — ou si une caméra l'a filmé — déposez plainte auprès de la police ou de la gendarmerie. Le récépissé est indispensable pour votre dossier assurance et peut permettre d'identifier le tiers : son assureur vous indemnise alors intégralement.
Cas favorable
Si vous étiez présent et avez vu l'autre conducteur heurter votre véhicule, la situation est plus simple. Interpellez le conducteur calmement, échangez vos coordonnées complètes et remplissez un constat amiable sur place. Prenez en photo sa plaque, son permis, sa carte verte et les dégâts des deux véhicules. Pas de dispute sur les lieux — laissez les assureurs et l'expert trancher les responsabilités.
Si le conducteur refuse de signer ou tente de partir, notez sa plaque et appelez le 17. Ne modifiez rien sur les lieux avant l'arrivée des forces de l'ordre.
Indemnisation
Tout dépend de deux choses : le tiers est-il identifié, et quelle formule avez-vous souscrite. Voici les quatre cas de figure :
| Situation | Assurance au tiers | Assurance tous risques |
|---|---|---|
| Tiers identifié et responsable | ✓ Son assurance RC prend en charge | ✓ Son assurance RC prend en charge |
| Tiers identifié, responsabilité partagée | ✗ Une partie reste à votre charge | ✓ Votre contrat couvre selon son barème |
| Tiers non identifié (délit de fuite) | ✗ Les frais restent à votre charge | ✓ Votre contrat couvre, franchise éventuelle |
| Aucune preuve, responsabilité indéterminée | ✗ Aucune prise en charge | ✓ Votre contrat couvre, impact possible sur le bonus-malus |
Sans tiers identifié et responsable, même en tous risques, une déclaration peut impacter votre coefficient bonus-malus. Si les dégâts sont inférieurs ou proches de votre franchise, évaluez si une réparation directe sans passer par l'assurance est plus avantageuse. NAWCAR vous aide à faire ce calcul lors du devis.
Le bon calcul
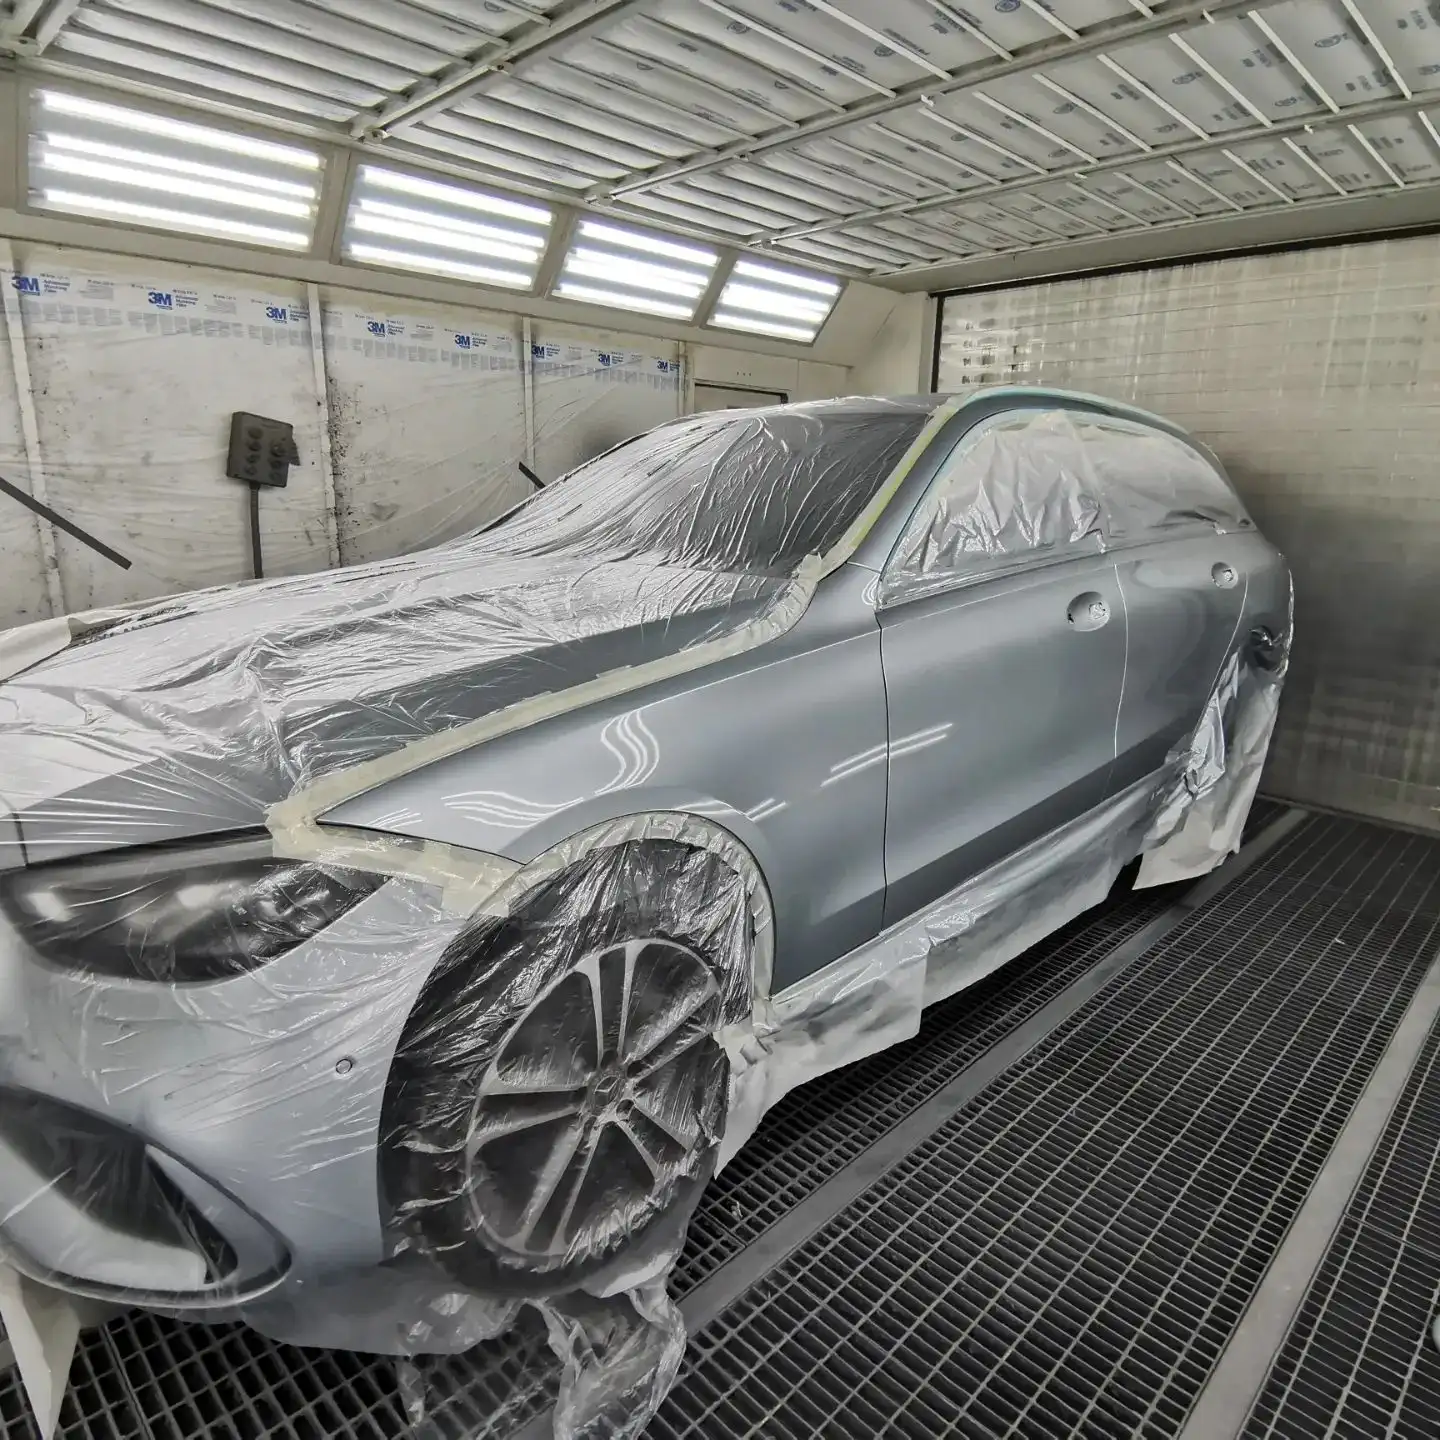
Pour les dégâts légers — bosse sans éclat de peinture, éraflure sur une zone précise — le débosselage sans peinture ou un raccord de peinture peut suffire, pour un coût souvent inférieur à votre franchise. Dans ce cas, réparer directement chez NAWCAR évite toute déclaration, préserve votre bonus-malus et règle le problème en 48 à 72h. Envoyez vos photos : on vous dit en moins de 2h si c'est la bonne option.
Votre droit
Que vous passiez par votre assurance ou non, la loi Hamon vous garantit le libre choix du réparateur. Votre assureur peut vous orienter vers son réseau — mais rien ne vous oblige à l'accepter. Chez NAWCAR, nous prenons en charge votre dossier carrosserie à Paris de A à Z : devis sur photos dans l'heure, gestion du dossier assurance, photos avant/après, aucune avance de frais si l'assurance intervient.
Questions fréquentes
C'est à votre discrétion. Si votre assurance tous risques couvre vos dégâts et qu'ils dépassent votre franchise, la déclaration est avantageuse. Si les dégâts sont mineurs et proches ou inférieurs à votre franchise, une réparation directe chez un carrossier peut être plus intéressante pour préserver votre bonus-malus. NAWCAR vous aide à évaluer les deux options sur photos.
Oui, sous conditions. Le parking conserve généralement les images 24 à 72h, puis les écrase. Agissez vite : notez l'emplacement des caméras le jour même et signalez-le à votre assureur ou à la police dès la déclaration. Vous pouvez contacter directement la gestion du parking (gardien, propriétaire) pour demander la conservation des enregistrements.
Vous n'avez pas besoin de son accord. Remplissez un constat amiable unilatéral avec ses coordonnées, déclarez le sinistre à votre assurance avec le mot et vos photos. Votre assureur contactera directement l'assurance du tiers. S'il nie les faits, l'expertise des dommages et les preuves (traces de peinture, photos) parlent souvent d'elles-mêmes.
Pas si votre assureur identifie le tiers et le tient pour 100 % responsable — c'est son assurance qui paie. En revanche, si vous déclarez sans tiers identifié avec votre assurance tous risques, un malus peut s'appliquer selon votre contrat. C'est pourquoi il faut d'abord évaluer si la réparation directe n'est pas préférable pour les dégâts mineurs.
Oui, sans exception. La loi Hamon vous garantit le libre choix du réparateur quel que soit votre assureur. Nommez NAWCAR dès la déclaration du sinistre — nous gérons ensuite directement avec votre assurance, sans que vous ayez à avancer les frais.
À lire aussi
Devis gratuit dans l'heure
Envoyez quelques photos du dégât (vue large + gros plan) sur WhatsApp. On vous dit en moins de 2h la meilleure option — réparation directe ou passage par l'assurance — et on gère le dossier si besoin.
Nous avons mis à jour cet article en juillet 2026, d'après l'article L113-2 du Code des assurances et la loi n° 2014-344 (loi Hamon). Les conditions d'indemnisation dépendent de votre contrat ; nous les vérifions avec vous lors du devis.
Nous chiffrons votre devis sous 1 h et vous donnons notre avis franc sur le passage par l'assurance.