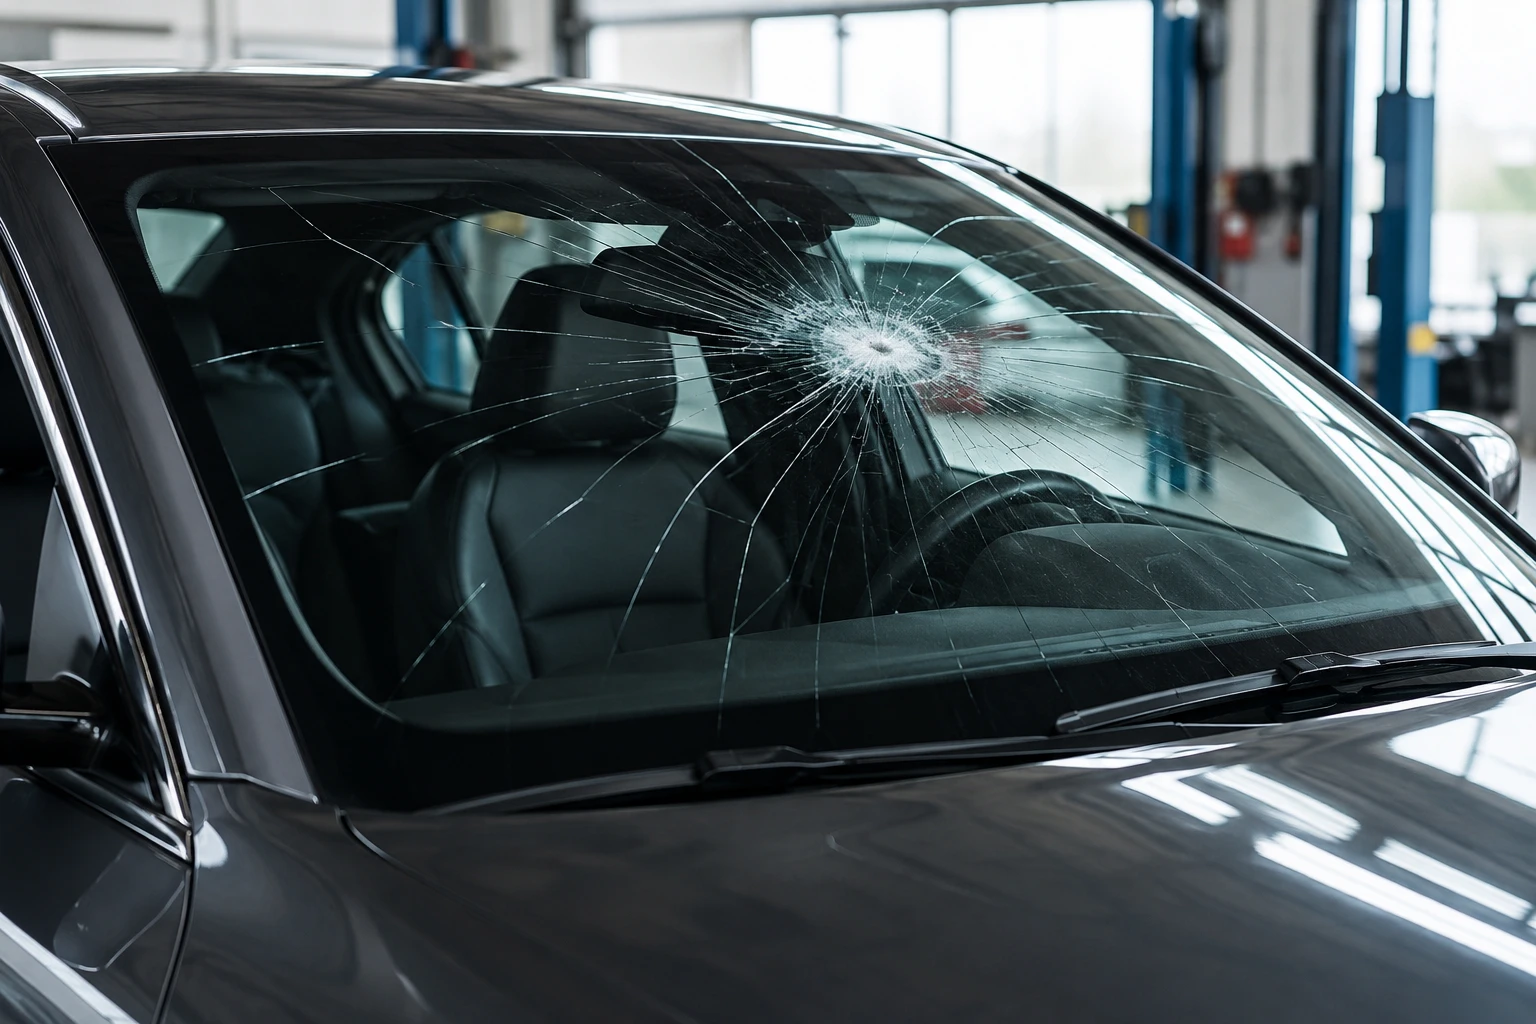
Un gravillon sur le périphérique, un impact au milieu du pare-brise, et la fissure qui s'allonge un peu plus chaque matin. Vous hésitez à déclarer : peur du malus, peur de la franchise, peur qu'on vous impose un garage. Voici ce que votre assurance bris de glace couvre réellement, ce que vous payez, et le droit que peu d'assurés utilisent.
L'essentiel
Votre couverture
La garantie bris de glace est une garantie à part. Presque toutes les formules tous risques l'incluent, et la plupart des contrats au tiers la proposent en option. Vérifiez votre tableau de garanties avant de conclure que votre contrat ne vous couvre pas — beaucoup d'assurés en bénéficient sans le savoir.
Pare-brise, vitres latérales et lunette arrière figurent dans toutes les garanties bris de glace, quel que soit l'assureur.
Toit panoramique, miroirs de rétroviseurs, optiques de phares : seuls certains contrats les couvrent. À vérifier ligne par ligne.
Feux arrière, écrans et éléments plastiques transparents : la garantie vitrage les exclut le plus souvent.
5 jours ouvrés après la découverte du dommage. 2 jours ouvrés seulement si le bris résulte d'un vol ou d'un acte de vandalisme.

Ce que ça vous coûte
Ce sont les deux questions qui reviennent à chaque appel. Les réponses sont plus favorables que ce que la plupart des conducteurs imaginent.
Le bris de glace n'entre pas dans le calcul du bonus-malus. Déclarer une fissure au pare-brise ne majore pas votre coefficient, même si vous êtes seul en cause.
Elle dépend de votre contrat. Beaucoup d'assureurs la suppriment quand vous réparez l'impact au lieu de remplacer le vitrage — la réparation leur coûte bien moins cher.
Deux ou trois déclarations vitrage dans la même année, et certains assureurs relèvent la franchise ou refusent de renouveler. Un sinistre unique ne pose aucun problème.
Conséquence pratique : attendre ne protège rien. Une fissure qui traverse le champ de vision impose le remplacement, plus cher pour tout le monde, et le contrôle technique peut la relever. Si vous le prenez tôt, l'impact se répare en une heure.
Vos droits
C'est le point que les plateformes téléphoniques oublient de mentionner. Quand vous déclarez un bris de glace, on vous oriente vers un centre partenaire — celui qui a négocié des tarifs avec la compagnie. Cette orientation est une proposition, jamais une condition de remboursement.
Depuis la loi Hamon (loi n° 2014-344, article L211-5-1 du code des assurances), votre assureur doit vous informer que vous choisissez librement votre réparateur. La loi n° 2020-1508 a complété le dispositif : en cédant votre créance au réparateur, vous évitez d'avancer les frais même hors du réseau de l'assureur. Si l'assureur refuse l'indemnisation pour ce seul motif, il agit dans l'illégalité.
Autrement dit : votre indemnisation reste identique que vous passiez par le centre qu'on vous impose ou par un spécialiste bris de glace parisien de votre choix. Notre article sur la loi Hamon et le libre choix du carrossier détaille le sujet.
Un dernier point que les devis « low cost » passent sous silence : si votre pare-brise porte une caméra d'aide à la conduite (freinage d'urgence, maintien de voie, lecture des panneaux), les constructeurs imposent un recalibrage après tout remplacement. Sans lui, les assistances travaillent sur une référence fausse. Exigez que la ligne figure au devis et demandez le rapport de calibrage.
Pourquoi NAWCAR
Vous envoyez une photo de l'impact sur WhatsApp. On vous dit dans la journée si ça se répare ou si le vitrage se remplace, et ce que vous payez réellement — la franchise y compris, sans surprise à la restitution. Vous nous donnez votre numéro de contrat : déclaration, échanges avec votre compagnie (AXA, MAIF, Allianz, Matmut…) et facturation directe partent de notre côté. Vous ne repassez la main que pour récupérer le véhicule, une fois que nous avons calibré les caméras, rapport à l'appui. Et comme la loi vous laisse le choix du réparateur, tout cela ne change rien à votre indemnisation.
Questions fréquentes
Non. La garantie bris de glace est hors du système bonus-malus : votre coefficient ne bouge pas après un sinistre vitrage, même quand vous ne retrouvez pas le tiers. Seule une accumulation de déclarations dans l'année peut amener votre assureur à revoir votre franchise ou votre contrat au renouvellement.
Cela dépend de votre contrat. Le bris de glace est une garantie optionnelle sur la plupart des formules au tiers — beaucoup d'assurés l'ont souscrite sans s'en souvenir. Vérifiez votre tableau de garanties, ou envoyez-le nous : on vous dit ce que votre contrat prend en charge avant toute intervention.
Dans de nombreux contrats, non : ils prennent en charge la réparation d'impact sans franchise, parce qu'elle revient beaucoup moins cher à l'assureur qu'un remplacement complet. C'est un argument de plus pour ne pas laisser une fissure s'étendre.
Non. La loi Hamon vous garantit le libre choix du réparateur, et votre assureur a l'obligation de vous en informer. Il peut proposer son réseau, jamais l'imposer comme condition de remboursement. Nous montons le dossier exactement de la même façon.
Comptez une demi-journée à l'atelier, y compris le temps de séchage de la colle, et une heure environ pour une simple réparation d'impact. Si votre véhicule embarque des caméras, le recalibrage s'ajoute à l'intervention — nous le réalisons avant que vous ne repreniez le volant.
À lire aussi
Diagnostic gratuit
Envoyez une photo de l'impact sur WhatsApp. On vous dit dans la journée si c'est réparable, ce que votre assurance prend en charge, et ce qui reste à votre charge.
Nous avons vérifié cet article le 4 août 2026 au regard de la réglementation en vigueur : loi n° 2014-344 dite loi Hamon et article L211-5-1 du code des assurances (libre choix du réparateur), loi n° 2020-1508 (cession de créance), article L113-2 du code des assurances (délai de déclaration). Les montants de franchise et l'étendue des garanties dépendent de votre contrat ; nous les vérifions avec vous avant intervention. Pour toute question légale, consultez votre assureur ou le site officiel de la Sécurité Routière.
Estimation chiffrée sous 1 h et notre avis franc sur le passage par l'assurance.